分期乐额度为何提不出来?看这里就够了
分期乐作为消费金融平台,额度体系存在多重分层机制。用户常遇到的额度无法提现现象,往往源于系统对额度类型的精准划分。平台通常将额度分为分期额度与现金额度两类,前者用于商品分期付款,后者支持即时提现。若用户仅开通了分期额度而未激活现金额度,系统将自动拦截提现请求。这种设计本质是风控策略的体现,通过额度类型隔离降低资金挪用风险,但用户常因对额度分类认知模糊而产生困惑。
平台的信用评估模型对额度使用产生显著影响。即使账户显示有额度,若用户近期存在逾期记录、负债率超标或征信报告异常,系统可能临时冻结额度使用权限。这种动态评估机制会根据用户行为实时调整授信参数,例如频繁申请提现可能触发反欺诈系统,导致额度被系统判定为高风险资产。部分用户未意识到,额度数值本身是动态变化的,受多维度数据模型影响,而非固定不变的静态数值。
技术层面的提现限制同样值得关注。平台对提现操作设有频率阈值,用户在短时间内多次尝试提现可能被系统识别为异常行为。此外,绑定的银行卡信息若存在校验错误,或银行对第三方支付接口实施风控限制,也会导致资金无法到账。部分用户未注意到,平台提现功能与第三方支付渠道存在联动机制,需确保支付接口状态正常且符合银行风控要求。
额度使用场景的限制常被忽视。平台会根据用户画像设定提现场景白名单,例如新用户可能仅限于特定商品购买场景,而无法直接提现。同时,系统会对提现金额设置阶梯式限制,用户若超出单日提现限额或突破风控阈值,将被系统自动拦截。这种分层管理策略旨在平衡用户体验与风险控制,但用户常因不了解具体规则而误以为额度失效。
优化额度使用体验需从多维度入手。建议用户定期核查征信报告,确保信用记录无异常;合理规划资金使用,避免频繁触发风控机制;同时关注平台公告,了解额度调整规则。对于技术层面的问题,可尝试更换提现渠道或联系客服进行接口校验。平台方也应优化额度展示逻辑,通过更清晰的分类指引减少用户困惑,建立更透明的额度使用机制。
相关文章
拿花套现:风险与真相探秘
“拿去花”套现平台,近年来凭借其便捷的操作和高额回报,吸引了大量新手投资者,尤其是对金融市场了解有限的年轻人。然而,在快速赚钱的诱惑下,我们必须审慎评估这些平台的真实性与风险。简单来说,”拿去花“这类...
得物提现全解析:余额提取的三大限制
得物作为国内知名的潮流商品交易平台,其用户积累了大量的资金,而“余额提现”无疑是许多活跃用户的核心需求。然而,得物账户余额提现并非一蹴而就,其机制复杂且受到多重因素的影响,理解其背后的逻辑,规避潜在风...
花呗秒套还款:风险与应对
面对花呗秒套平台,很多用户可能感到困惑和担忧。首先需要明确的是,“花呗秒套平台”并不是官方名称或正规术语,而是互联网上出现的一种借用他人额度进行消费的行为方式。这种方式涉及法律风险、信用问题以及资金安...
花呗提现全攻略
近年来,花呗作为一种便捷的消费信贷工具,在日常生活中被广泛应用。然而,不少用户遇到了如何将花呗中的资金提现的问题。本文旨在通过详细步骤解析,帮助用户顺利实现这一操作。 首先,登录您的支付宝账户进入“...
网贷平台的风云变迁与技术突围
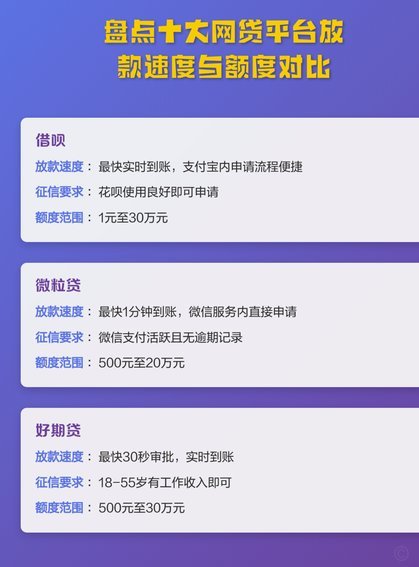
网贷平台的江湖,从来都不是一潭平静的死水。从最初的民间借贷中介,到如今借助互联网技术重构金融服务生态,这一路走来,既充满了机遇,也布满了暗礁。真正有经验的玩家,往往不会只看表面的繁荣,而是透过数据和用...
白条变现技巧:安全低损使用指南
将消费信贷额度转化为流动资金,本质上是在进行一次“流动性转换”交易。白条的设计初衷是支撑消费场景,而非提供现金贷款,因此任何将其“套出”的行为都会产生一定的摩擦成本。要衡量是否划算,首先得计算“资金损...