网贷平台的风云变迁与技术突围
网贷平台的江湖,从来都不是一潭平静的死水。从最初的民间借贷中介,到如今借助互联网技术重构金融服务生态,这一路走来,既充满了机遇,也布满了暗礁。真正有经验的玩家,往往不会只看表面的繁荣,而是透过数据和用户行为,洞察那些被喧嚣掩盖的真相。
利率与风控,始终是网贷平台的核心命脉。过去几年,随着监管趋严,平台之间的竞争从粗暴的利率战,逐渐转向精细化的风控能力比拼。那些还在打价格战的平台,往往昙花一现;而真正能用大数据、人工智能进行精准评估的平台,才具备长久生存的底气。用户在选择时,不妨多看一眼平台的技术实力,少被短期的低利率诱惑蒙蔽双眼。
市场乱象曾让网贷行业饱受诟病,但随着监管的逐步深入,许多问题已经得到了有效遏制。比如非法集资、暴力催收等行为,如今已经很少见了。不过,这并不意味着网贷平台可以高枕无忧。合规性始终是第一道门槛,平台必须在资金存管、信息披露等方面做到透明公开,否则即便暂时没出事,也会被市场淘汰。
技术驱动是网贷平台能否突围的关键。区块链、智能合约、AI风控,这些技术正在重塑行业的底层逻辑。一些平台已经尝试将借贷流程完全去中心化,用户可以直接参与信用评估,这不仅提高了效率,还增强了信任。未来的赢家,很可能会是那些敢于拥抱技术变革的平台,而不是固守传统模式的“守旧者”。
从用户的角度看,网贷平台的体验已经悄然发生了变化。过去,用户更关注利率高低和放款速度;现在,他们开始在意平台的界面设计、客户服务响应速度,甚至社区互动功能。那些把用户当作“数字乞丐”的平台,注定会被更人性化的对手超越。用户体验的细节,往往决定了平台的生死。
未来已来,网贷平台不再是单纯的融资渠道,而是金融服务生态链的重要一环。它与消费金融、供应链金融甚至产业互联网的界限越来越模糊。那些能将网贷与线下场景结合的平台,比如车贷、房贷等垂直领域,已经跑通了模式,未来增长空间巨大。用户在选择平台时,不妨关注其业务多元化能力,这往往意味着更强的抗风险能力。
相关文章
分付套现:风险何在?
“分付套现有影响”这一说法,在复杂的金融市场和投资实践中,远非一个简单的“是”或“否”答案。它指向的是一种潜在的系统性风险,一种由广泛且高度关联的金融机构之间复杂交易网络所产生的、难以预测和控制的连锁...
得物上买东西怎么样?
得物平台的商品质量与品牌背书形成双重保障,其核心竞争力在于对潮流商品的垂直深耕。平台与Nike、Adidas等国际品牌建立的官方合作通道,确保了球鞋、潮牌服饰等品类的正品率。但需注意,部分用户反馈其自...
分付商家码为何难套取?
分付商家码的套取困境本质上是技术壁垒与商业逻辑的双重博弈。当前主流支付系统采用多层加密架构,商家码的生成依赖动态令牌与交易上下文绑定,这种设计使静态码无法脱离特定交易场景。例如,某平台通过引入时间戳与...
携程旅行积分如何兑换价值
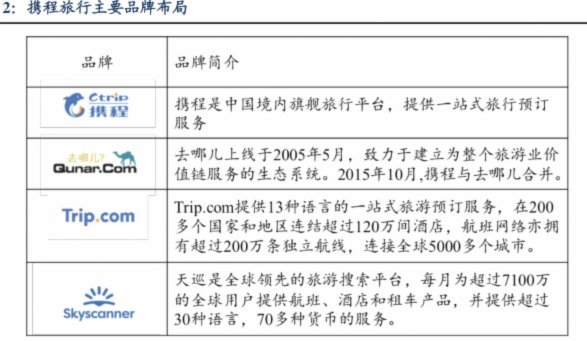
关于携程旅行的额度提现问题,许多用户可能对其存在一定的疑问。首先明确一点,携程旅行中的“额度”通常指的是积分或会员等级带来的额外权益,而非直接的资金形式。因此,从严格意义上来说,并不存在“额度提现”的...
鹿优选商城额度如何有效利用
鹿优选商城额度,对于许多用户而言,是参与社区团购、获取优惠商品的重要凭证。然而,不少用户在享受优惠的同时,也对额度的提现方式存在困惑。实际上,鹿优选商城额度并非直接支持银行卡提现,其本质是一种积分或优...
白条变现技巧:安全低损使用指南
将消费信贷额度转化为流动资金,本质上是在进行一次“流动性转换”交易。白条的设计初衷是支撑消费场景,而非提供现金贷款,因此任何将其“套出”的行为都会产生一定的摩擦成本。要衡量是否划算,首先得计算“资金损...