羊小咩便荔卡额度如何安全提现
数字金融生态中的信用额度本质是消费能力而非现金流储备,平台风控模型对非正常资金流转保持高度敏感。针对羊小咩等支付场景下的用户而言,试图通过第三方渠道变现便荔卡内的可用额度往往涉及交易背景的真实性审查问...
分期乐提额遇阻,如何突破风控限制
当前面临“分期乐借款额度提不出来”的困境,绝非单纯的资金需求与额度之间的线性关系。从资深的金融风控视角审视,这本质上是您个人财务数据在现有借贷平台风控模型中的“可信度信号”未能达到触发更高承载阈值的标...
分期乐正规吗?多维度解析
分期乐作为一个知名的分期购物平台,近年来在中国市场迅速崛起。它是否属于正规的金融服务平台?这一问题可以从多个维度进行分析。 首先,从法律合规的角度来看,分期乐需要获得相关金融监管机构的批准才能合法开展...
刷卡能去的商店全攻略
信用卡支付的渗透率正在重塑零售生态,其适用场景已突破传统认知边界。高端奢侈品专柜通过积分兑换机制吸引持卡人,而便利店则以夜间营业时段的便捷性形成差异化优势。这种分化源于商家对信用卡支付成本与收益的精准...
白条额度秒批技巧
白条作为一种消费金融产品,近年来受到了广大消费者的青睐。但如何快速准确地获取白条额度,对于很多用户来说仍是一大挑战。以下几点策略或许可以帮助你“秒到”白条额度。 首先,优化个人信用记录是关键一步。在申...
花呗提现:能套现吗?风险与技巧
花呗的提现机制与“套现”之间的关系,常常被一些不了解其底层逻辑的人所误解。核心在于,花呗本身并非设计用于短期、频繁的资金转移,而是建立在消费信贷的框架之上。理解这一点至关重要,它决定了提现方式、额度和...
花呗套现的隐形代价
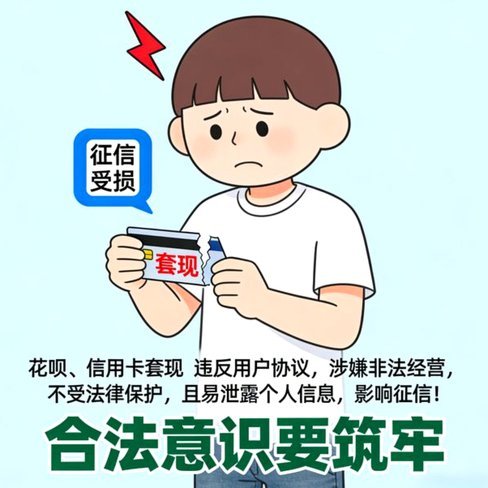
许多人将花呗视为一种随时可调用的备用金,这种认知偏差正是“套现”行为滋生的土壤。当消费额度与实际现金需求发生错位时,通过虚构交易将信用额度转化为流动资金的诱惑力便会瞬间放大。这种行为本质上是在利用信用...
微信分期付款能套现吗?
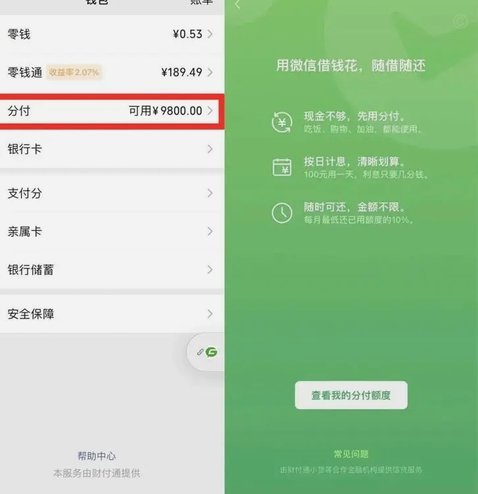
微信分期付款的本质,其核心机理是消费信贷的延期支付,而非具备可剥离现金属性的贷款工具。用户在完成一笔分期交易时,资金流向是“商品/服务价值”的信用承接,而非单纯的“现金借用”。平台方或合作的金融机构是...
揭秘花呗秒到余额:智能支付背后的信用与算法逻辑
花呗二维码秒到余额二维码这一现象,看似简单便捷,实则折射出支付宝生态系统复杂的运作逻辑以及用户习惯的深度融合。核心在于“芝麻信用”这张牌。支付宝并非仅仅提供支付服务,而是通过收集和分析用户的消费习惯、...
分期乐贷款平台归属哪家公司?
分期乐是中国金融科技企业趣店集团旗下的消费金融平台。自2015年成立以来,分期乐通过互联网技术为消费者提供分期购物服务,同时向商家提供流量和信用解决方案。从其业务模式来看,分期乐不仅局限于贷款产品,而...