分付套现:违法风险与法律界定
分付套现的法律边界始于对金融秩序的破坏性行为的界定。根据《刑法》第266条,以非法占有为目的,通过虚构交易、伪造凭证等手段骗取金融机构资金,构成诈骗罪。而《商业银行法》第66条明确禁止利用信用卡套现规避监管,这为分付套现行为提供了直接的法律依据。值得注意的是,套现行为常伴随资金流向的隐蔽性,这与《反洗钱法》第17条规定的资金异常流动监控机制形成冲突,使行为人面临双重法律风险。司法实践中,套现金额超过5000元即构成刑事犯罪,这一阈值的设定凸显了法律对金融安全的高度重视。
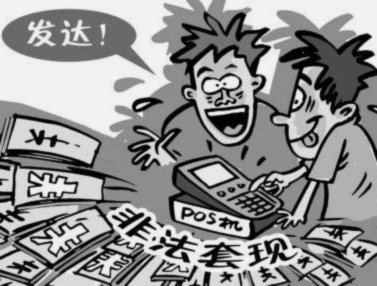
金融监管框架下的分付套现行为呈现出技术性与隐蔽性的双重特征。央行《支付结算办法》第35条要求支付机构建立交易真实性审查机制,而分付套现往往通过多账户分拆、虚拟交易等手段绕过系统监测。银保监会《关于规范信用卡业务的通知》明确禁止"信用卡套现",将套现行为界定为扰乱市场秩序的违规操作。值得注意的是,部分金融机构通过设置动态额度管理、交易行为分析等风控模型,已形成对套现行为的智能识别系统,这种技术手段的升级使套现行为的违法性更加明显。
分付套现对金融生态的破坏具有系统性特征。从微观层面看,套现行为导致金融机构坏账率上升,2022年央行披露的信用卡不良率已达1.85%,其中套现资金的违约率高出普通消费贷款37%。从宏观层面,套现形成的资金空转加剧了金融脱实向虚,据央行测算,套现资金中有43%流入房地产或股市,这与《防范化解金融风险攻坚战实施方案》提出的"服务实体经济"目标形成直接冲突。这种资金错配不仅推高金融系统风险,更侵蚀了信用体系的根基。
技术手段的迭代使分付套现的违法性呈现新的维度。区块链技术的透明性特征与套现行为的隐蔽性形成根本对立,智能合约的不可篡改性使虚假交易难以存活。同时,央行数字货币(CBDC)的推广正在重构支付结算体系,其可追溯性特征使套现行为失去技术可行性。值得关注的是,部分金融科技公司已开发出基于AI的反套现系统,通过分析用户行为模式、交易路径等200余项指标,将套现识别准确率提升至92%。这种技术演进正在重塑金融监管的边界,使分付套现的违法性更加显性化。
相关文章
京东白条怎么提现出来现金
关于“京东白条怎么提现出来现金”的问题,许多用户都 如果你确实需要将京东白条中的资金提现为现金,可以通过以下几种途径实现:一是利用京东白条支付订单,然后申请退款,退款金额可以提现。具体操作是,购买商...
分期乐借款为何变难了
信贷便利化的背后,隐藏的并非是无摩擦的金融魔法,而是一系列复杂的风险控制和多方博弈机制。当用户抱怨“分期乐现在借钱怎么这么麻烦”时,其真正指向的,并非是单一App的流程设计问题,而是当前互联网消费金融...
花呗分期,正规还是不?
随着互联网金融的蓬勃发展,分期付款平台成为了现代消费者购物时的一种常见选择。在众多平台上,“花呗”因其便捷性和灵活性而备受青睐。但“分期花呗”是否为正规平台呢?这不仅涉及到消费者的权益保护问题,更关乎...
得物余额提现:真的免费吗?
得物余额提现是否需要手续费,以及这背后是否存在真假问题,是近期平台用户和业内人士都非常关注的话题。要理解这一问题,不能简单地将其归结于平台政策的临时调整,而需要从得物自身的商业模式、用户激励机制以及第...
如何成为分期乐商家?入驻流程与经营策略全解析
想要成为分期乐的商家,第一步是明确自身的商业定位和目标客群。分期乐作为一个领先的互联网消费分期平台,吸引了众多知名品牌商入驻。因此,商家需要从产品线、市场竞争力以及用户画像三个方面进行深度考量。...
美团月付:秒提现助力商家的现金流
美团月付秒提现功能自推出以来,迅速成为众多商家提升资金周转效率的利器。通过这一创新模式,商家能够即时获得顾客预付款,有效缓解了现金流紧张的问题。尤其在餐饮业,由于成本高、回款周期长的特点,商家的资金链...