白条取现全攻略,别闹!
白条,作为一种灵活的融资方式,其“取现”机制并非简单的现金提取,而是一个涉及信用、风险评估和现金流管理的过程。理解白条的本质,即其代表着债权人对借款人的信任,而非直接的资金流动,是正确操作的关键。最初,白条的“取现”通常意味着借款人需要按约定的期限和利率支付利息,这部分资金会从债权方账户中转出,归还本金。然而,现代白条的运作方式更加多元化,除了传统的利息支付外,债权方也允许借款人在特定条件下提前还款,甚至提供部分资金的提前提取,但这并非免费的“取现”,而是基于双方协商利率和费用,以及对借款人信用状况的重新评估。因此,了解白条的条款,明确提前还款或提取的具体方式以及可能产生的额外成本,是确保双方都能顺利进行交易的基础。
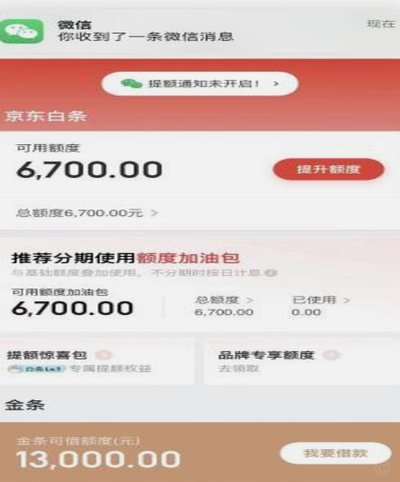
要真正“取现”白条的资金,需要将这笔资金视为一种可变现的资产。债权方会根据借款人的信用评分、还款记录以及白条的剩余期限等因素,决定是否批准提前提取,以及提取额度。通常情况下,提前提取会产生一定的罚息或费用,这部分费用是为了弥补债权方承担的风险,保障其资金的流动性。更为复杂的白条产品甚至提供“提现计划”,允许借款人在一定期限内定期提取部分资金,但提取额度会受到限制,且利率通常会高于标准利率。这种机制旨在引导借款人合理规划现金流,并鼓励其按时还款,维护债权方的信用。值得注意的是,频繁的提现操作可能会导致信用评分下降,进而影响未来的融资机会,因此务必谨慎决策。
除了提前还款或提取,白条的“取现”也可能通过转账的方式实现。一些金融机构提供白条转账服务,借款人可以将白条账户内的资金转入自己的银行账户,或者将银行账户内的资金转入白条账户。这种方式在某些情况下可以方便借款人进行现金周转,但同样需要支付一定的转账费用。此外,要关注白条转账的限额和频率,避免超过机构的规定,导致账户被冻结。选择正规的金融机构,并仔细核对转账信息,是避免资金损失的重要措施。
战略上,“取现”白条的资金,要将其纳入整体的财务规划中。与其简单地将白条视为一种应急资金来源,不如将其作为一种成本更低的融资工具,用于补充经营资金或进行短期投资。利用白条的灵活性,在保证还款的前提下,实现资金的有效运用,可以提高企业的经营效率和盈利能力。 当然,这也需要借款人具备较强的风险意识和财务管理能力,能够准确评估自身还款能力,并根据实际需求合理安排资金流动。 持续关注白条的利率变化,及时调整还款策略,对于控制财务成本至关重要。
相关文章
分期乐:变革与重生之路
告别了那个野蛮生长、靠高杠杆驱动规模的时代,分期乐及其背后的消费信贷逻辑正在经历一场深刻的底层重构。过去那种通过极低门槛、高频诱导式营销来换取用户规模的“流量扩张”路径,在监管红线划定与金融合规化重塑...
花呗平台正规吗 怎么申请
花呗平台的合法性建立在其庞大且复杂的金融科技生态系统之下。它本质上不是一个孤立的交易场所,而是由蚂蚁集团旗下的蚂蚁金服(现为网商银行体系)构建和背书的一项消费信贷服务。从监管合规的角度看,这类服务必须...
网贷那些让人防不胜防的套路
网贷的套路往往以"灵活借贷"为表象,实则通过复杂的利率计算方式将用户困在债务漩涡。平台常以日利率0.05%为诱饵,但实际还款时会叠加复利计算,导致年化利率远超宣传数值。例如借款1000元,按日利率0....
京东白条秒到策略指南
京东白条的价值核心,从来不应被简单地等同于一种单纯的支付凭证。深入理解它,更是一种对“时间成本”和“支付节奏”的掌控能力。所谓的“秒到”,并非指资金立刻到账,而是指一种即时兑现的、让用户产生“无需资金...
花呗套用工具揭秘:技术原理、风险与避坑指南
### **技术规避的边界:花呗套用工具的底层逻辑与风险** 从技术实现的角度来看,花呗套用工具的核心在于绕过支付宝的风控系统。这类工具通常通过模拟用户操作行为、伪造交易数据或利用系统漏洞来实现资金...
花呗合规性解析:风险与套路
花呗作为支付宝生态中的信用支付工具,其运营主体已通过央行备案并纳入金融监管体系。平台依托阿里巴巴集团庞大的数据资源,构建了多维度的风控模型,包括用户行为分析、交易场景识别和信用评分系统。这种技术架构使...