花呗究竟是贷款还是信用支付?深度解析其法律合规性
厘清“花呗借贷是否合法”这一命题,首要任务是剥离其“借贷”的表象,回归其“信用支付”的金融本质。从法律架构上看,花呗并非传统意义上由平台直接发放资金的贷款行为,而是一种基于大数据风控能力的信用支付工具。其合法性的基石在于,它通过蚂蚁集团与持牌金融机构的合作,将消费者的信用额度转化为支付能力。这种模式的合法性并非建立在平台单方面的扩张上,而是建立在与银行等持牌机构的资金授信和风险共担机制之上,属于受监管的金融科技服务范畴,而非游离于监管之外的非法集资或高利贷。
深入审视其监管底座,可以发现花呗的合规性高度依赖于“持牌中介”逻辑。在当前的金融监管框架下,互联网平台本身并不具备吸收存款或直接发放贷款的资质,但其通过技术手段连接了消费端与持牌银行端的信贷资源。这意味着,每一笔花呗账单背后的资金流向,实质上是受监管银行审批并放出的信贷额度。随着监管层对互联网金融业务的持续整顿与规范,花呗的业务模式已从早期的模糊地带,逐步纳入了央行及相关金融监管机构的常态化监管视野,这种从“野蛮生长”向“强监管”的转型,是其合法地位得以稳固的技术支撑。
然而,公众对“合法性”的质疑,往往集中在利率成本与信息披露的透明度上。从法律角度看,判定一项金融服务是否合规,核心在于其成本计算是否遵循利率上限标准,以及是否履行了充分的告知义务。花呗的年化利率计算,在监管要求下必须明示,且不得超过国家法律保护的民间借贷利率上限。当用户质疑其是否存在“隐形利息”时,法律的判定标准在于合同条款中是否存在误导性陈述,以及平台的息费结算逻辑是否清晰可查。这种透明度的博弈,不仅是法律合规性的试金石,也是衡量平台信用价值的核心维度。
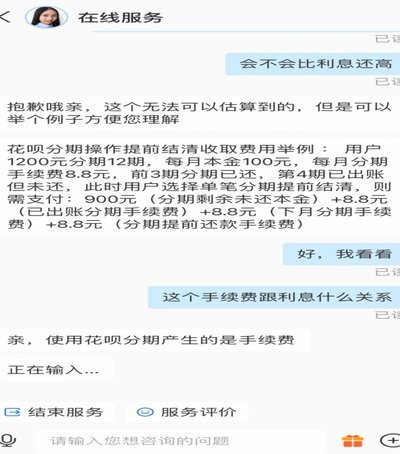
从长远视角来看,探讨花呗的合法性,最终会走向个人信用管理与金融科技伦理的平衡。法律层面上的“合法”仅构成了金融服务的底线,但对于用户而言,真正的风险并不在于平台是否合规,而在于信用扩张带来的财务杠杆失控。当便捷的信用支付消解了消费者的成本感知时,如何通过制度设计防止过度授信,是监管层与平台共同面临的难题。合法性不仅存在于法律条文的字里行间,更存在于每一次交易的透明度、资金链条的合规性以及对消费者风险承受能力的敬畏之中。
相关文章
携程花卡解绑:轻松取消银行卡绑定
在当今数字化的时代,线上支付已经成为我们生活中不可或缺的一部分,尤其是在旅行预订和支付方面,携程拿去花为用户提供了极大的便利性。然而,随着个人财务状况的变化和安全意识的提升,用户有时会需要解除与携程拿...
得物平台提现限额详解
得物平台提现限额,并非简单的数字限制,而是一个精心设计的生态系统运营策略,与平台自身发展、风险控制以及用户行为等多种因素相互作用。从经验来看,得物早期低门槛提现是为了迅速吸引流量,鼓励用户积极参与平台...
分期乐投诉指南:黑猫平台全解析
在现代消费模式下,分期购物平台为消费者提供了便捷的支付方式。然而,随着用户基数的增长和业务的扩张,投诉问题也随之增加。以“分期乐”为例,部分消费者遇到的问题可能涉及商品质量、售后服务及交易安全等方面。...
花呗秒套操作的还款方法
近日,有关“花呗天猫秒套”这一话题引发了广泛讨论。实际上,“花呗天猫秒套”并非一种官方认可的交易方式,而是用户通过一些第三方渠道,实现了快速从支付宝账户向淘宝或天猫店铺的资金转移。这种操作在技术上看似...
美团月付套现风险与合法建议
美团月付作为一种便捷的消费信贷服务,为用户提供了灵活的资金周转方式。然而,在使用过程中,一些用户可能会探索如何通过套现的方式获取现金以应对突发需求或用于其他用途。这种方式通常涉及到寻找能够提供此类服务...
分期乐的文化起源地在哪里?
对某一模糊或高度特定化的品牌名称,如“分期乐”,进行省域溯源,本身已经构成了一次复杂的跨学科命题,其价值核心并不在于寻找一个确切的行政边界,而在于解构其命名背后的文化惯性与符号指代系统。从符号学角度审...