6000购物额度高效利用指南
购物额度的本质是平台通过信用评估向用户提供的临时资金使用权,其核心逻辑在于将消费行为转化为可量化的金融指标。羊小咩6000额度的释放机制通常嵌套在用户行为数据的动态分析中,例如通过高频消费记录、社交关系链验证或跨平台数据交叉核验来逐步解锁更高额度。这种设计本质上是将用户转化为平台的“信用资产”,其套现过程需在合规框架内完成,任何试图通过虚构交易、虚假身份或技术漏洞突破系统校验的行为,都会触发风控模型的反制机制,导致额度冻结甚至账户封禁。
从行为经济学视角观察,用户对购物额度的“套取”欲望往往源于对即时满足的偏好与长期财务规划的失衡。平台通过设置“额度释放门槛”制造稀缺性,利用心理账户理论引导用户将额度视为“可支配资金”而非负债。这种认知偏差使部分用户陷入“额度即现金”的误区,忽视了额度本质上是受时间约束的信用承诺。要实现额度的高效利用,需建立基于收入周期的消费模型,将额度拆解为可追踪的支出单元,避免将信用额度与实际现金流混淆。
平台风控系统的演进速度远超传统金融体系,现代反欺诈技术已能通过非结构化数据(如设备指纹、地理位置轨迹、生物特征)构建多维用户画像。任何试图通过分拆订单、跨设备操作或利用第三方工具模拟消费行为的“套现”尝试,都会在数据层被标记为高风险行为。真正可行的额度释放路径应聚焦于提升用户信用评分,例如通过稳定的职业收入证明、长期履约记录或参与平台生态的深度互动(如分享优惠、完成调研等),这些行为能被算法识别为“优质用户”特征,从而触发额度的自然增长。
在合规框架内优化额度使用,需建立动态的资金管理策略。将6000额度视为“可循环信用工具”而非一次性资金池,通过设置消费预算上限、绑定自动还款账户、利用平台分期免息政策等方式降低资金成本。同时需关注额度释放的边际效益,例如在促销节点集中使用额度获取更高折扣,或通过积分兑换、优惠券叠加等手段提升资金使用效率。这种策略要求用户具备财务敏感度,将信用额度纳入整体资产负债表进行统筹管理。
监管科技的持续渗透正在重塑购物额度的合规边界,未来平台将面临更严格的反洗钱审查与用户身份验证要求。用户若
相关文章
美团月付如何变现金
支付生态系统中的资金流转机制,其复杂性与漏洞的挖掘往往是金融犯罪关注的焦点。从专业的角度审视“美团月付”这类分期付款与提现行为的关联性,我们不能简单地将其视为一个技术问题,而必须将其定性为一个多维度的...
分期乐:变革与重生之路
告别了那个野蛮生长、靠高杠杆驱动规模的时代,分期乐及其背后的消费信贷逻辑正在经历一场深刻的底层重构。过去那种通过极低门槛、高频诱导式营销来换取用户规模的“流量扩张”路径,在监管红线划定与金融合规化重塑...
得物平台提现难题解析
得物平台提现机制的复杂性,源于其独特的商业模式和对用户行为的精细化管理。平台的核心价值在于其强大的用户议价力和基于“晒单”的信任体系,而提现机制正是对这两者进行平衡的关键。与传统电商平台采用的“满额提...
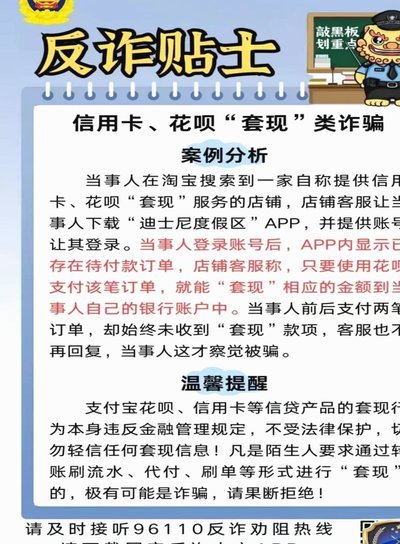
花呗取现APP真存在吗?
“花呗取现app是真的吗”这个问题,本质上是一个关于金融科技应用风险与规避的探讨。一方面,借贷平台与APP的发展确实为用户提供了便捷的资金周转方式,而花呗作为支付宝旗下的消费金融产品,其取现功能在一定...
拼多多套现攻略揭秘
所谓的“拼多多套现金券”,本质上是一种针对平台补贴溢出效应的价值套利行为。当平台为了通过价格战获取市场份额、提升用户粘性而发放力度极大的无门槛或高额满减券时,补贴金额往往会超越商品本身的边际成本或市场...
抖音额度如何变现
抖音平台近年来迅速崛起,成为众多创作者展示才华和实现商业价值的重要舞台。对于许多活跃于该平台的用户而言,获得抖音额度是一种重要的激励手段,然而如何有效地将这些额度转化为现金收益,则成为了广大内容创作者...