羊小咩享花卡是否能助你轻松套现?
羊小咩享花卡,作为一款新兴的消费金融产品,其运作模式和潜在收益吸引了大量用户的关注。围绕“羊小咩享花卡能套现吗”这个问题,需要我们深入分析其底层机制、风险控制以及实际操作的可能性,而非简单地给出“可以”或“不可以”的答案。核心在于理解花卡的本质:它本质上是一张信用卡,但其利率、还款方式以及提供的花卡权益远高于传统信用卡。羊小咩享花卡通过短期的高息贷款,将用户的消费行为转化为收益,并以此吸引用户参与其生态系统。然而,这种模式固有的高杠杆特性也带来了复杂的风险,直接影响了其套现的可能性。关键在于用户如何利用花卡,以及羊小咩花卡运营方在风险控制上的能力。简单粗暴地将花卡视为“可套现”的工具,显然是缺乏对整个生态系统理解的。
要评估羊小咩享花卡能否套现,需要考察其底层的数据驱动运作模式。花卡的数据来源主要包括用户的消费行为、还款记录、以及与其他合作伙伴的数据。羊小咩花卡利用这些数据进行风控,并基于风控结果向用户提供定制化的贷款产品。这种数据驱动的精细化运营,在一定程度上构成了其盈利能力的基础。然而,这种模式也使得用户的还款行为直接影响着花卡的收益。如果用户未能按时还款,不仅会产生违约罚息,还会影响其未来的贷款额度及利率。因此,花卡的“套现”可能性很大程度上取决于用户的良好还款行为,以及羊小咩花卡运营方对风险的有效控制。高息贷款本身就带有很高的风险,套现并非意味着无风险地提取资金,而是要在风险可控范围内实现收益的最大化。
在分析羊小咩享花卡的“套现”能力时,不能忽略其运营方的风险控制体系。羊小咩花卡并没有直接提供“快速套现”的渠道,其运作模式依赖于用户自身的还款能力和其与花卡运营方的合作关系。用户可以通过将花卡中的余额转为现金进行提现,但这种提现存在一定的条件限制。例如,提现额度、提现频率以及提现方式都可能受到限制。更重要的是,羊小咩花卡运营方会对用户的消费行为进行严格的风控,防止用户滥用花卡进行高风险的资金流动。因此,用户要想通过花卡进行套现,需要严格遵守花卡的还款规则,并保持良好的信用记录。此外,用户的套现收益也受到市场利率的影响,以及羊小咩花卡运营方对风险的评估。
总而言之,“羊小咩享花卡能套现吗”的答案并非绝对,而是取决于多种因素的综合作用。它本质上是一种基于消费行为的金融产品,其套现能力取决于用户的还款行为、羊小咩花卡运营方的风险控制能力,以及市场利率等外部因素。将花卡视为一种“套现工具”,并期望获得高额回报,显然是不切实际的。更合理的做法是,用户应充分了解花卡的运作机制,理性利用花卡进行消费,并按时还款,以维护良好的信用记录。同时,投资者也应谨慎评估羊小咩花卡的风险,避免盲目投资,并做好风险防范。 真正的价值在于花卡能够通过消费行为为用户带来收益,而非追求一夜暴富的“套现”幻想。
相关文章
拿去花套现攻略:收多少钱现金最划算
近年来,互联网金融产品层出不穷,其中,“拿去花”这类短期借款服务因其便捷性而广受欢迎。然而,对于用户而言,如何最大化利用这些平台,既满足资金需求又保证合理收益,成为了不少人的关注点。本文将从多个角度解...
携程网的“拿去花”背后:汽车消费新生态解析
携程网的“拿去花”现象,不仅仅是简单的“性价比问题”,更反映了中国汽车消费生态系统深层结构和新兴消费模式下,品牌、渠道、技术、服务之间错位的复杂关系。要真正理解“拿去花”背后的逻辑,不能仅仅从用户角度...
花呗提现全攻略
近年来,花呗作为一种便捷的消费信贷工具,在日常生活中被广泛应用。然而,不少用户遇到了如何将花呗中的资金提现的问题。本文旨在通过详细步骤解析,帮助用户顺利实现这一操作。 首先,登录您的支付宝账户进入“...
分付商家码为何难套取?
分付商家码的套取困境本质上是技术壁垒与商业逻辑的双重博弈。当前主流支付系统采用多层加密架构,商家码的生成依赖动态令牌与交易上下文绑定,这种设计使静态码无法脱离特定交易场景。例如,某平台通过引入时间戳与...
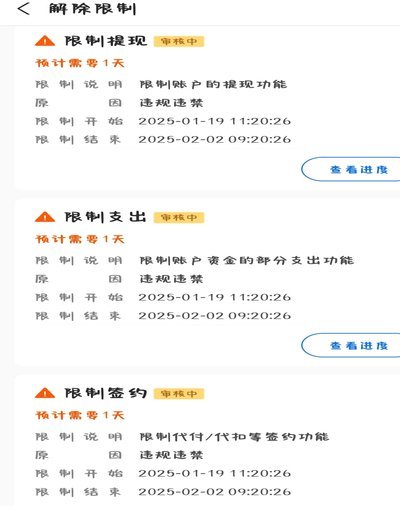
支付宝限制支出急用钱怎么办
支付宝的支出限制机制,尤其是针对急需资金的限制,并非简单的“控制消费”,而是出于风险管理和对用户资金安全的保护。其背后逻辑是多方面的:防止欺诈、控制账户风险、确保交易的合法性以及应对突发情况。当系统判...
闲置物品折扣变现指南
鹿优选是一家专注于二手商品交易和回收的平台,其几折回收服务不仅为用户提供便捷的交易渠道,同时也对促进资源循环利用具有积极作用。从消费者角度而言,“鹿优选几折回收”可以理解为其提供的回收服务会以某一折扣...