分期乐额度显示正常却无法借款?原因揭秘
很多时候,用户看到账户内的额度数字感到困惑,以为那是随时可提现的现金储备。实际上,这只是一个预审批的动态意向范围,代表平台认可你具备基础信用资质与潜在需求。一旦进入实际借款环节,风控系统会进行二次动态核验,而非简单的余额调用。这种情况正是用户所描述的“分期乐有额度无法借款”核心痛点,本质上是静态授信模型与实时交易场景之间的错配。用户往往忽视了额度的有效期、特定活动触发条件以及资金用途限制,误将营销展示当作最终放款承诺。理解这一机制差异,是解决疑问的第一步,也是建立正确金融认知的基础。
即使账户中显示的可用额度未发生变动,实际借款环节仍可能因外部数据更新而受阻。在用户发起申请的瞬间,平台会重新查询个人征信报告及多头借贷情况。若近期有新增负债或频繁查询记录,系统会判定风险等级上调,从而冻结放款权限。此外,登录环境的安全系数也是关键变量,异常设备、异地 IP 或非正常操作时间都可能触发反欺诈模型。这种毫秒级的决策过程无需用户感知,却直接决定了资金是否到账,属于黑盒风控的典型体现与复杂交互逻辑。
除了外部因素,平台内部的策略调整也会导致额度失效或不可用。金融机构会定期收紧信贷政策,针对特定行业、地域人群实施更严格的准入标准。有时即便个人资质未变,也可能因平台整体风险偏好变化而暂停服务批次更新。更有甚者,账户可能触发了潜在的黑灰产风控指标,处于隐性观察期而非公开冻结状态。这种非显性的限制让用户误以为系统故障,实则是在等待信用表现的进一步验证或整改机会,需要结合具体业务规则来判断内部逻辑的变化与数据同步的延迟影响。
面对这种情况,盲目尝试多次借款只会加剧系统对风险的误判,甚至触发更严格的限制策略导致额度彻底关闭。正确的应对方式应当是先暂停操作,检查近期征信变化及设备安全环境是否合规。建议联系官方客服获取账户状态的详细解读,明确具体拦截代码含义而非寻求人工强行开通过程。信用积累是一个长期过程,保持良好还款记录、减少非必要查询才是恢复额度的根本途径。将短期借贷需求转化为长期的信用资产管理意识,方能真正解决额度不稳定带来的困扰与焦虑,实现资金的良性周转与安全使用。
相关文章
羊小咩话费充值指南:轻松搞定手机缴费
羊小咩作为新兴的通信服务平台,其话费缴纳功能依托于智能化的用户交互设计。用户通过APP内嵌的支付模块,可直接完成话费充值操作,这种流程省去了传统缴费的繁琐步骤。平台采用分段式界面设计,用户只需在“服务...
鹿优选额度如何安全高效地变现
随着金融科技的发展,许多消费金融产品应运而生,鹿优选额度便是其中之一。作为一种创新的金融服务模式,它为用户提供了灵活多样的资金使用方式,但如何有效利用这些额度成为了一个值得探讨的话题。对于不少用户而言...
美团额度提现方法详解
美团“有额度”的提现机制,常常引来用户困惑与质疑。简单地说,它并非一个独立的“支付账户”,而是在美团App内提供的信用支付工具。理解这一点至关重要,因为它直接影响了“有额度”是否能“帮忙”提现,以及提...
美团月付到底能提现吗?规则及操作指南
近日,不少美团用户对于如何使用“美团月付”进行提现产生了疑问。首先需要明确的是,“美团月付”并非传统意义上的信用卡或借贷产品,而是美团推出的一种分期付款方式。然而,在特定情况下,用户可能 要了解如何...
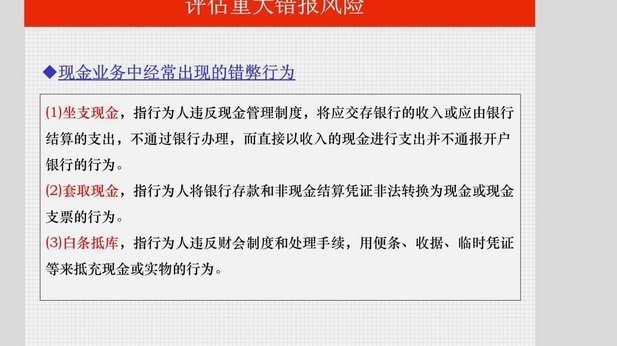
白条套取:隐藏的法律风险与防范
近期,关于“白条套取教程”的讨论频繁出现于网络社区中。然而,这种行为不仅违反了平台规定和用户协议,还可能带来严重的后果。从法律角度来看,任何形式的非法资金运作都是违法行为,一旦涉及诈骗、洗钱等犯罪活动...
羊小咩花卡套现技巧详解
羊小咩便荔享花卡的核心价值在于其信用额度与消费场景的绑定机制。该产品通过预设的消费周期与还款节点,将用户行为转化为可量化数据。例如,当用户在特定商户完成消费后,系统会根据交易频次与金额触发额度释放规则...