美团月付取现背后的猫腻你知道吗?
美团月付取现的套路往往以灵活资金周转为诱饵,实则通过多重条款设计制造隐性成本。部分平台将"月付"包装成短期信用额度,实则设置高额提现手续费,用户在急需资金时可能面临每笔提现需支付5%-10%的费用。更隐蔽的是,部分服务商通过"提现需绑定第三方支付工具"的条款,将用户资金引入非官方渠道,形成资金链断裂风险。这种设计既规避了监管审查,又在用户不知情状态下完成套利。
平台常以"0利息"为卖点,实则通过动态利率调整制造还款压力。部分用户在使用月付功能后,发现账单中出现"循环利息"或"违约金",这些费用往往在使用过程中逐步累积。更有甚者,通过"分期付款"的表象,将短期借贷转化为长期债务,用户在未察觉时已陷入债务漩涡。这种设计利用了普通用户对金融产品条款的模糊认知,完成风险转移。
部分服务商通过"提现额度分段计费"的模式,诱导用户过度使用信用额度。例如前5000元提现免费,超过后则按比例收取手续费,这种阶梯式收费在用户急需资金时极易被忽视。更值得关注的是,部分平台将提现功能与社交分享绑定,用户若未完成指定操作将被限制提现,这种设计实质是通过行为诱导完成用户数据采集,为后续精准营销埋下伏笔。
平台常以"安全账户"为名,实则通过技术手段限制用户资金流动性。部分月付产品设置"提现冻结期",用户在特定时间段内无法提取资金,这种设计既可避免资金大规模流出,又可为平台预留操作空间。更有平台通过"提现审核"环节,以"风控核查"为由延长资金到账时间,这种延迟既影响用户资金周转,又为平台创造额外收益点。
部分服务商利用"关联账户"机制,将月付功能与第三方服务绑定,用户在使用过程中可能被强制关联多个支付账户。这种设计不仅增加了账户管理复杂度,更可能因关联账户的异常行为导致主账户被冻结。更危险的是,部分平台通过"数据共享"协议,将用户消费记录传输至第三方,为后续精准营销或信用评估提供数据支撑,形成隐性信息泄露风险。
风险提示显示,用户在使用月付功能时,应特别注意条款中关于提现条件、费用结构及账户管理的细节。建议优先选择透明化收费、无隐性条款的产品,并定期核查账户变动记录。对于涉及资金流转的平台,需警惕其是否存在数据监控、账户绑定等潜在风险,避免陷入信用陷阱。
相关文章
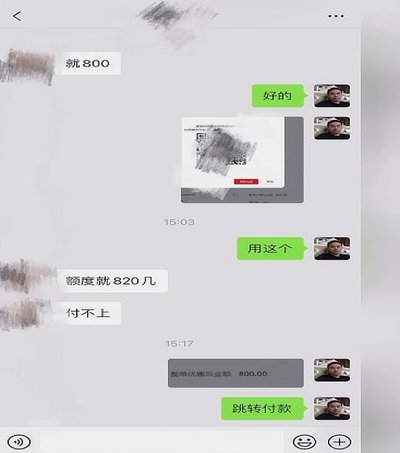
微信分付套现平台:用户如何被套路?
微信分付套现平台的核心逻辑在于重构信用体系的边界。这类平台通过算法模型将用户社交关系链转化为可量化的信用资产,利用微信生态的强连接属性,将原本封闭的金融场景开放为可交易的信用凭证。其运作机制本质是通过...
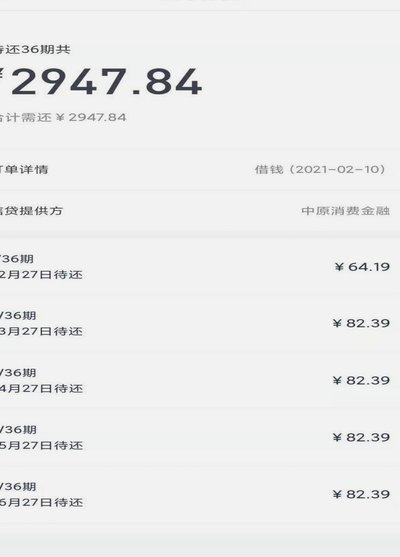
分期乐借款为何变难了
信贷便利化的背后,隐藏的并非是无摩擦的金融魔法,而是一系列复杂的风险控制和多方博弈机制。当用户抱怨“分期乐现在借钱怎么这么麻烦”时,其真正指向的,并非是单一App的流程设计问题,而是当前互联网消费金融...
花呗秒到账:二维码支付技术实现
花呗秒到账二维码的核心在于将信用支付能力转化为可触达的数字凭证。技术实现上,平台需通过支付宝开放平台接口获取用户授权,利用动态二维码生成算法将支付信息编码为可扫描的视觉符号。该过程需嵌入防篡改机制,确...
拼多多套现攻略揭秘
所谓的“拼多多套现金券”,本质上是一种针对平台补贴溢出效应的价值套利行为。当平台为了通过价格战获取市场份额、提升用户粘性而发放力度极大的无门槛或高额满减券时,补贴金额往往会超越商品本身的边际成本或市场...
网贷那些让人防不胜防的套路
网贷的套路往往以"灵活借贷"为表象,实则通过复杂的利率计算方式将用户困在债务漩涡。平台常以日利率0.05%为诱饵,但实际还款时会叠加复利计算,导致年化利率远超宣传数值。例如借款1000元,按日利率0....
2025信用卡秒付技术革新
2025年的信用卡秒回二维码技术预示着支付方式的一场革命。这一创新不仅简化了交易流程,还极大地提升了用户体验。传统银行卡支付依赖于实体卡片与POS机的物理接触或磁条、芯片读取过程,而“秒回二维码”则彻...