24小时取现的分付平台靠什么?
“分付24小时取现”平台近年迅速崛起,吸引了大量用户,尤其是在现金需求迫切的场景下,其“即时到账,立刻取现”的模式极具吸引力。但当无数用户在平台上体验后,却发现“真”与“假”之间存在着巨大的差距。简单地将其归为诈骗,过于片面。核心问题在于,这些平台并非没有运作逻辑,而是利用了金融市场的非对称性,巧妙地将风险和收益结合起来,并诱导用户陷入一种“快速获利”的错觉。要理解这些平台是否“真”,就必须深入剖析其运作机制,以及背后隐藏的潜在风险。本质上,它们的核心商业模式并非简单地“分付”,而是通过对用户的资金进行高频次的交易、利用杠杆效应、以及巧妙的营销手段,将回报率夸大,最终让用户在“贪婪”和“侥幸”中损失资金。
这些平台的运作模式通常包含多个环节,首先,用户需要进行一定额度的“预付”,作为交易的保证金。随后,平台通过智能交易系统,模拟各种市场交易,给予用户“收益”的机会。关键在于,这些“收益”并非来源于真实的市场交易,而是来源于平台自身控制的资金池,并利用高杠杆的策略进行运作。平台为了吸引用户,会不断调整收益率,甚至给出虚标的收益数据。同时,平台会利用心理暗示,例如“抓住牛市机会”、“低成本投资”等,引导用户相信自己能够轻松获得高额回报。当用户信心满满,加大投入时,平台往往会通过精心设计的“止盈点”或“撤单”指令,将用户的资金全部提取,从而实现清算。这种模式本质上是典型的“圈钱”游戏,依赖于大量新用户的涌入,以及对用户心理的操控。
“分付24小时取现”平台存在的合法性,也存在着复杂的灰色地带。虽然它们在法律层面并未明确违反相关规定,但其运作方式却模糊了金融交易的界限,对监管提出了挑战。许多平台并未注册银行法人,而是以“有限合作”或“有限责任公司”的形式运营,使得其资金流动和风险控制都存在缺失。更重要的是,这些平台缺乏透明的交易记录,用户难以追溯资金流向,一旦出现问题,维权成本极高。因此,判断其“真”与“假”,不能仅仅依靠平台提供的收益数据,更要仔细研究平台的运营资质、交易规则、以及风险提示。 平台选择上,需要警惕那些承诺过高收益、缺乏透明度、且没有明确注册信息的平台。
更深层次的思考在于,为什么这些“分付24小时取现”平台能够如此迅速地发展?这反映了社会上存在的普遍焦虑与对财富自由的渴望。在低利率环境下,人们迫切
相关文章
分付套现隐蔽操作解析
“分付套现图片”这一现象在数字资产交易领域已成为一个显著的趋势,其复杂性远超简单的“图片套现”概念。最初,图片套现的本质是利用图片作为“凭证”进行资金的快速流动,规避了传统交易的验证环节。然而,随着交...
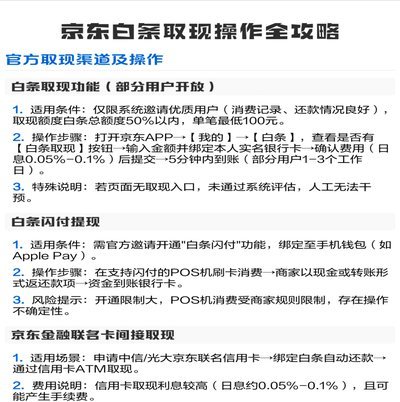
白条如何变成现金
“白条现金取现”,这个概念在金融领域并非一蹴而就,它代表着一种对传统支付方式的挑战与一种对现金需求的延缓满足。简而言之,它指的是利用信用卡的附属额,通过商家或金融机构的渠道,直接兑换成实际的现金,而非...
如何轻松提取微信分付里的钱?
微信分付,作为一种便捷的收款方式,其资金的提现与管理,常常让使用者感到困惑。与传统的个人微信收款不同,分付收到的资金并非直接进入个人微信零钱,而是停留在分付账户内。这背后蕴含着更复杂的账务处理逻辑,也...
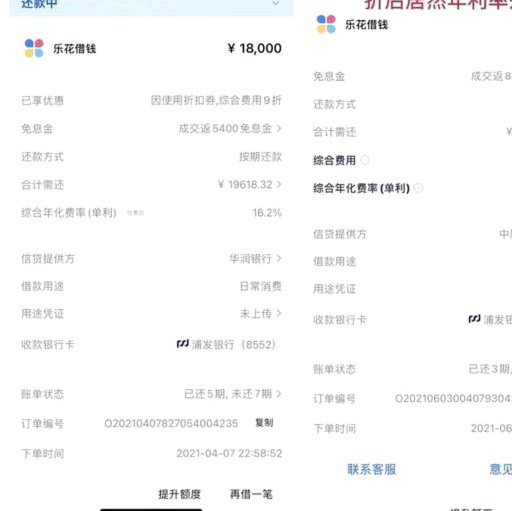
分期乐:变革与重生之路
告别了那个野蛮生长、靠高杠杆驱动规模的时代,分期乐及其背后的消费信贷逻辑正在经历一场深刻的底层重构。过去那种通过极低门槛、高频诱导式营销来换取用户规模的“流量扩张”路径,在监管红线划定与金融合规化重塑...
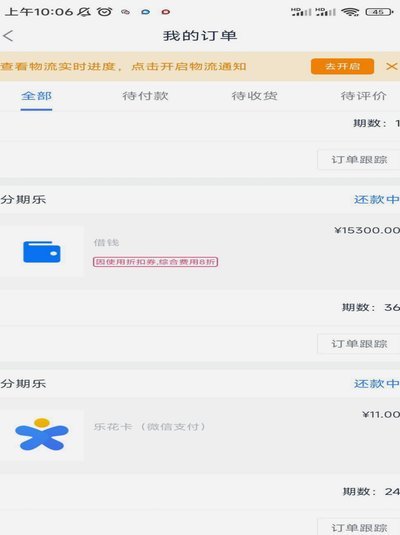
分期还款:当天还款难?
在当前的消费环境中,分期付款成为了许多人选择商品和服务时的重要方式之一。然而,在使用分期付款的过程中,消费者有时会遇到一些不愉快的情况,比如尝试将已经套现的资金再用于还款。以“分期乐”为例,这种操作的...
秒到账金融模式探秘
“携程拿去花”这个现象,实际上反映了当前金融市场和特定行业运营模式下的一种独特现象——高额现金流的快速周转。从携程本身来看,其核心业务是汽车销售与租赁,而租赁业务的现金流入往往与销售周期存在一定时差。...