得物平台提现手续费大揭秘:到底要收多少钱?
得物平台的提现机制始终围绕用户资产流动性设计,其手续费结构并非单一维度。以绑定银行卡提现为例,平台通常采用阶梯式费率模型,小额提现(如500元以下)可能免收手续费,而大额提现(超过1000元)则会触发0.5%-1.5%的费率。值得注意的是,部分用户反馈在特定时段(如节假日)会临时调整费率,这种动态定价策略旨在平衡平台资金周转压力。实际操作中,用户需关注提现页面的实时费率提示,避免因费率波动产生隐性成本。
第三方支付工具的提现路径存在更复杂的手续费网络。得物与支付宝、微信支付等平台的接口协议中,嵌套着多重手续费分摊机制。例如,当用户通过支付宝提现时,平台方需向支付宝支付通道费(约0.6%),再扣除自身运营成本后,最终手续费可能达到1.2%-1.8%区间。这种分层收费模式导致用户实际承担的费率往往高于表面显示数值,需通过拆解交易明细确认真实成本结构。
提现限额与手续费存在非线性关联。得物对新用户设置的每日提现上限(如500元)本质上是风控措施,但这也间接影响手续费计算方式。当用户突破限额后,费率会切换至更高档位,这种分段计费策略使部分用户通过分拆提现批次降低整体成本。然而,这种操作可能触发平台的反异常行为监控,导致提现延迟或额外审核环节。
平台方在手续费设计中暗含用户行为引导逻辑。例如,对高频提现用户,得物可能通过降低费率(如0.3%)鼓励资金沉淀,而对低频用户则设置更高费率(如1.5%)以控制资金流出速度。这种差异化定价策略本质上是通过经济杠杆调节用户行为,其背后反映的是平台对资金周转效率的精细化管理需求。
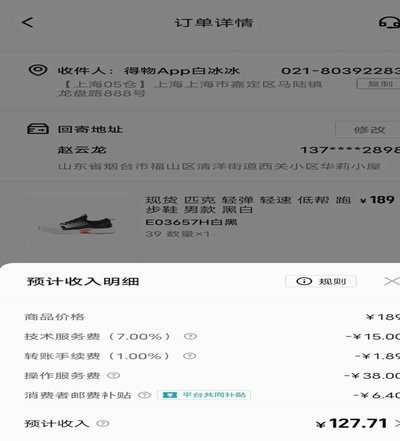
手续费透明度与用户认知存在显著落差。部分用户误将提现页面显示的"0手续费"理解为绝对免费,却忽视了隐藏的通道费、风控费等间接成本。实际结算时,这些费用可能通过费率浮动、分段计费等方式呈现,导致最终到账金额与预期存在偏差。这种信息不对称现象促使平台逐步优化费率展示方式,但用户仍需保持对交易明细的细致核对。
在平台生态持续演变的背景下,手续费机制正从静态费率向动态模型过渡。得物近期推出的"提现费率智能调节"功能,可根据用户历史行为、市场波动等因素实时调整费率参数。这种算法驱动的定价模式虽提升了资金管理效率,但也对用户的风险认知能力提出更高要求。未来,随着区块链技术在支付领域的渗透,透明化手续费结构或将成为行业新趋势。
相关文章
分付24小时取现后如何还款?
在现代消费模式下,分付这一金融工具以其便捷性和灵活性受到了不少用户的青睐。尤其是在紧急情况下需要取现时,“24小时取现”功能成为了许多用户的选择之一。然而,对于“分付24小时取现 哪里还款”的问题,却...
花呗异常怎么解决?
当花呗出现异常时,用户可能会遇到诸如无法正常还款、信用额度被冻结等问题。这些情况往往会给用户的日常生活和消费带来不便。为了帮助大家更好地解决这类问题,以下是一些具体的恢复步骤: 首先,检查并确认账户...
携程花卡解绑:轻松取消银行卡绑定
在当今数字化的时代,线上支付已经成为我们生活中不可或缺的一部分,尤其是在旅行预订和支付方面,携程拿去花为用户提供了极大的便利性。然而,随着个人财务状况的变化和安全意识的提升,用户有时会需要解除与携程拿...
微信分付如何合理利用而不套现
微信分付作为一项创新的支付功能,其核心在于为用户提供了灵活的资金周转渠道。与传统的信用卡分期不同,微信分付将消费与支付场景深度融合,使用户能够在无需额外申请的情况下,直接在交易中选择分付选项。 从...
安逸花“明天再来”的陷阱?债务和还款误区全解析
当用户面临“安逸花借款明天再来”的提示时,核心矛盾往往源于短期现金流与还款义务的错配。平台设置的“明天再来”机制,本质是为用户提供缓冲期,但这一缓冲期可能被误读为延期还款的许可。此时需明确:该提示并非...
分期乐购物额度提现操作指南
了解分期乐购物额度提现的流程,有助于用户更高效地管理资金。首先,需要明确分期乐提供的购物额度并非现金形式,而是通过消费返现或积分奖励的形式存在,因此提现过程实际上等同于将这些虚拟货币转换为现金。一般情...