花呗套现手续费真相:隐藏成本解析
花呗套现的成本构成远不止表面上的手续费,而是一系列隐性及显性费用的综合体现。直接从花呗账单上看到的“分期手续费”仅仅是冰山一角。当前主流的套现模式,通常涉及将花呗额度提现至第三方平台,再通过这些平台转账至个人账户。这其中,平台会收取一定比例的服务费,通常在1%-3%之间,根据合作的银行、提现金额以及平台的风险控制力度而波动。更重要的是,花呗本身并非无息消费,虽然账单日内消费享受免息期,但一旦逾期或者选择分期,利息会按照日利率0.05%计算,长期累积下来也是一笔不小的开支。因此,直接比较“手续费”多少是片面的,要着眼于总成本。
套现产生的隐性成本往往被忽视,这与花呗的风控策略密切相关。频繁套现容易触发花呗的风险监控,轻则降低额度、限制使用功能,重则直接封停账户。一旦账户被限制,不仅无法继续套现,还会影响个人信用记录,甚至可能影响到其他金融产品的申请。此外,部分套现平台可能存在不正规经营的风险,平台跑路、资金被挪用等事件屡见不鲜。即使平台正常运营,也可能存在提现延迟、额度限制等问题,增加资金周转的风险和不便。从这个角度来看,为了套取少量资金而承担的信用风险和平台风险,是更具破坏性的“成本”。
具体的费用构成,以典型的分期套现为例:假设花呗额度1万元,选择12期分期套现,平台服务费为2%,总服务费为200元,分期手续费按照花呗官方利率计算,12期利息大约为600元左右。那么,实际到手的资金是1万元减去200元服务费和600元利息,即9200元。这意味着为了获得9200元,用户实际支付了800元的成本。若考虑频繁套现可能导致的额度降低和信用影响,实际损失可能远高于此。更糟糕的是,一些不合规的套现渠道会利用“羊毛党”漏洞,通过虚假交易骗取平台补贴,这种行为不仅违法,还会对整个金融生态造成损害。
除了直接的费用支出,还需要关注套现操作的便捷性和时间成本。主流的套现平台并非100%稳定,经常会有额度调整、提现延迟等问题,需要用户不断寻找新的渠道,耗费大量时间和精力。许多平台需要实名认证、绑定银行卡等步骤,增加了操作的复杂性。而一些“野鸡”平台则可能存在信息泄露的风险,用户的个人信息和银行卡信息容易被不法分子利用。从时间成本和安全角度来看,套现并非一种高效、安全的资金获取方式。对于急需用钱的用户而言,寻求正规的银行贷款、信用卡提现等渠道,可能更为稳妥。
最终,判断花呗套现是否划算,需要综合考量自身情况和风险承受能力。如果只是偶尔应急,且能承担一定比例的费用,可以适当利用。但若长期依赖套现,频繁进行操作,则弊大于利。更重要的是,要警惕高额手续费、不正规平台以及潜在的信用风险。理性的金融行为是避免冲动消费、合理规划支出,而不是依赖“套现”这种饮鸩止渴的方式。建立良好的信用记录和健康的财务状况,才是解决资金问题的根本途径。与其纠结于“手续费出多少”,不如从源头上控制消费,避免陷入债务陷阱。
相关文章
分期乐额度无法使用?这里有三个自救指南
**当分期乐额度失效,该如何应对?** 面对分期乐额度无法使用的困境,很多人可能会感到焦虑和无助。这种问题的出现往往与多种因素相关,包括系统故障、个人账户状态异常或外部政策变化等。在处理此类问题时,...
携程花卡解绑:轻松取消银行卡绑定
在当今数字化的时代,线上支付已经成为我们生活中不可或缺的一部分,尤其是在旅行预订和支付方面,携程拿去花为用户提供了极大的便利性。然而,随着个人财务状况的变化和安全意识的提升,用户有时会需要解除与携程拿...
羊小咩便利卡真能取现金吗?全面揭秘套现方法与风险点
羊小咩便利卡的现金提取并非一项简单的操作,它背后涉及到了解卡片功能与银行合作机制的重要性。首先,用户需要明确的是,所谓的“套现”实际上是指通过某种途径将信用卡内的信用额度转化为实际可用资金的一种行为。...
白条如何变成现金
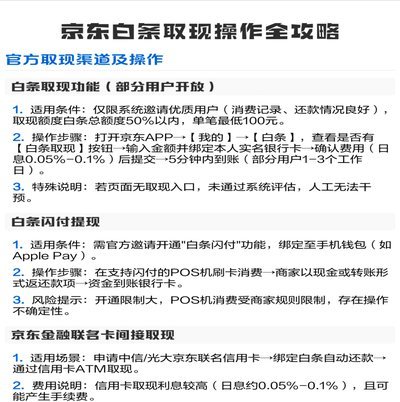
“白条现金取现”,这个概念在金融领域并非一蹴而就,它代表着一种对传统支付方式的挑战与一种对现金需求的延缓满足。简而言之,它指的是利用信用卡的附属额,通过商家或金融机构的渠道,直接兑换成实际的现金,而非...
分期乐:变革与重生之路
告别了那个野蛮生长、靠高杠杆驱动规模的时代,分期乐及其背后的消费信贷逻辑正在经历一场深刻的底层重构。过去那种通过极低门槛、高频诱导式营销来换取用户规模的“流量扩张”路径,在监管红线划定与金融合规化重塑...
羊小咩网贷:如何改变你的借贷体验?
羊小咩网贷,近年来在中国金融市场中崭露头角的在线借贷平台之一。它以简洁明了的操作界面和个性化的服务迅速吸引了大量用户群体的关注。不同于传统的银行贷款业务,羊小咩网贷致力于为个人消费者提供快速、便捷的资...