花呗转账提现手续费多少钱
关于花呗转账提现手续费多少钱的追问,往往源于对信贷产品底层属性的误判。花呗的本质是消费信贷工具,其架构设计锚定的是场景化支付而非资金流转。官方从未开放将额度直接划转至银行卡或第三方钱包的功能,这意味着在合规框架内,该手续费压根不存在。任何宣称能打通此路径的渠道,实质是在利用接口漏洞或虚假商户进行资金套利。这种操作不仅直接违反用户协议,更触碰了金融合规红线。认清产品边界,才能停止在虚拟费率上的无效博弈。
市场上流通的套现费率普遍落在百分之七至百分之十区间,部分激进中介甚至加收百分之十五的隐形抽成。这笔账目并非官方定价,而是灰色产业链为覆盖通道成本、技术维护与风险溢价自行拼凑的价码。使用者极易被表面便利迷惑,却无视每次操作都在向个人征信模型注入高危因子。一旦风控系统触发阈值,轻则额度冻结与功能降级,重则导致征信报告留下负面记录。后续申请房贷、车贷或企业授信,其隐性成本将呈指数级放大。
金融系统对资金流向的严控,源于资产负债匹配与反洗钱机制的刚性约束。信贷资金若无序混入支付结算网络,将直接扭曲宏观杠杆结构,并放大系统性违约风险。监管部门早已明确划定底线,严禁任何形式的信用贷变相套现。平台的限制并非技术壁垒,而是制度性防御。与其在违规边缘试探成本,不如正视信贷工具的设计逻辑。它的核心使命在于平滑短期消费波动,而非充当基础账户的流动性替代方案。
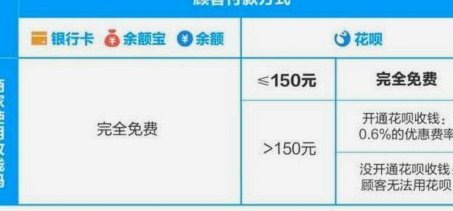
面对临时资金周转缺口,合规路径的成本结构清晰且完全可控。选择银行消费贷或信用卡预借现金,年化利率通常落在百分之四至百分之十八区间,按日计息且条款透明。若仅需小额应急,持牌现金贷产品亦提供标准化费率公示。破局的关键不在于寻找更低的套现折扣,而在于重建现金流管理框架。将信贷严格限定于真实消费场景,配合工资定投与应急准备金,方能斩断对非常规通道的依赖,夯实长期财务底座。
相关文章
羊小咩便利卡真能取现金吗?全面揭秘套现方法与风险点
羊小咩便利卡的现金提取并非一项简单的操作,它背后涉及到了解卡片功能与银行合作机制的重要性。首先,用户需要明确的是,所谓的“套现”实际上是指通过某种途径将信用卡内的信用额度转化为实际可用资金的一种行为。...
微信分付如何合理利用而不套现
微信分付作为一项创新的支付功能,其核心在于为用户提供了灵活的资金周转渠道。与传统的信用卡分期不同,微信分付将消费与支付场景深度融合,使用户能够在无需额外申请的情况下,直接在交易中选择分付选项。 从...
羊小咩消费额度科学管理
近年来,随着消费金融行业的迅速发展,羊小咩消费额度作为一种新兴的金融工具,受到了广泛关注。消费额度的回收,作为这一金融工具生命周期的重要环节,不仅关系到用户资金管理的灵活性,也是金融机构风险管理的重要...
分期还款:当天还款难?
在当前的消费环境中,分期付款成为了许多人选择商品和服务时的重要方式之一。然而,在使用分期付款的过程中,消费者有时会遇到一些不愉快的情况,比如尝试将已经套现的资金再用于还款。以“分期乐”为例,这种操作的...
花呗平台正规吗 怎么申请
花呗平台的合法性建立在其庞大且复杂的金融科技生态系统之下。它本质上不是一个孤立的交易场所,而是由蚂蚁集团旗下的蚂蚁金服(现为网商银行体系)构建和背书的一项消费信贷服务。从监管合规的角度看,这类服务必须...
支付宝白条紧急联系人设置指南
在现代信用体系中,“白条”这一服务模式已逐渐成为消费者日常生活中不可或缺的一部分。而“紧急联系人”作为其风险管理机制中的重要一环,往往被设计为借款人与平台之间的一道安全阀。 从技术角度来看,支付宝的...