鹿优选还款失败怎么办?深度解析应对方案与避坑
**鹿优选还款失败:系统漏洞与人性困境的双重拷问**
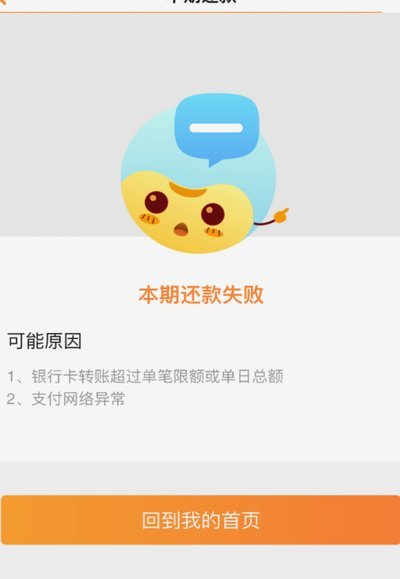
近年来,随着互联网金融的迅猛扩张,鹿优选作为其中一员,凭借灵活的借贷模式和看似诱人的利率结构,吸引了大量资金。然而,随之而来的却是还款失败问题的频发,这不仅暴露了平台运营机制的潜在缺陷,更折射出当代金融产品设计与用户风险认知之间的断层。从技术角度看,还款失败常源于系统风控的滞后性。例如,当用户因突发失业或健康问题导致还款能力骤降时,平台缺乏动态调整机制,往往只能被动追偿。这种僵化规则在算法主导的金融世界里,显得尤为不近人情。
更值得警惕的是,鹿优选在利率设定上可能存在隐性陷阱。表面利率较低,但附加的手续费、逾期罚息等条款却隐藏着巨大的资金黑洞。许多用户在申请时并未充分意识到这些细节,直到还款失败才惊觉被卷入预设的债务漩涡。这种设计上的信息不对称,本质上是一种金融掠夺的温柔包装。
当真的遇到还款失败时,用户需要主动采取行动,而非等待平台单方面处理。首先,应及时查看账户消息,了解具体失败原因;其次,主动联系客服协商还款计划,争取分期或延期;最后,若实在无法偿还,可考虑债务重组或寻求法律援助。值得注意的是,逾期后的违约金通常会呈几何式增长,这使得还款难度进一步加大。
面对这种情况,平台方也应反思自身责任。作为金融科技服务提供者,鹿优选有义务建立更完善的预警系统,比如当用户还款出现异常时,通过短信、邮件或电话及时提醒,并提供个性化解决方案。同时,平台应强化资金监管,避免因运营不善或跑路风险导致用户还款困难。毕竟,健康的平台生态才是用户利益的根本保障。
从更深层次看,鹿优选还款失败问题提醒我们:在追求金融效率的今天,人性化设计才是真正的核心竞争力。与其让用户陷入被动还款的困境,不如从源头上预防风险。建议用户在使用类似产品时,应建立个人财务缓冲机制,定期评估还款能力,避免因短期资金链断裂导致长期信用破产。同时,监管部门也应加强对互联网金融产品的穿透式审计,防止资金池滥用和系统性风险积累。
相关文章
拼多多商家秒回款优化资金流
拼多多电商生态体系中的“商家秒回款”现象,本质上是对传统支付结算周期的一次极度优化和结构性重塑。它绝非简单的资金转账,而代表着平台方深度介入的供应链金融服务能力。当商家实现秒回款,意味着资金链路从商品...
得物余额提现:真的免费吗?
得物余额提现是否需要手续费,以及这背后是否存在真假问题,是近期平台用户和业内人士都非常关注的话题。要理解这一问题,不能简单地将其归结于平台政策的临时调整,而需要从得物自身的商业模式、用户激励机制以及第...
分期乐积分怎么兑换?
“分期乐”作为一款社交电商平台,其用户增长和销售额的实质根源在于其独特的“分期激励”模式。简单说来,它并非单纯的“赊账”,而是基于用户分期支付的订单,平台对用户进行积分奖励,再由用户通过这些积分兑换商...
网贷那些让人防不胜防的套路
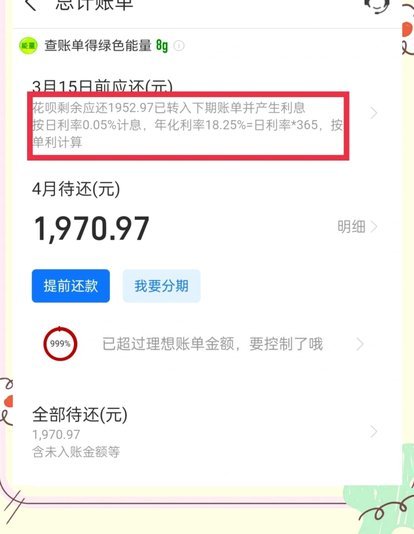
网贷的套路往往以"灵活借贷"为表象,实则通过复杂的利率计算方式将用户困在债务漩涡。平台常以日利率0.05%为诱饵,但实际还款时会叠加复利计算,导致年化利率远超宣传数值。例如借款1000元,按日利率0....
分期乐额度如何灵活运用
分期乐的额度并非单纯的数字,它代表着信用产品的可用现金流,理解如何有效“借出”这个额度,实际上是更精准地利用好你的信用工具。 这种“借出”并非传统意义上的贷款,而是通过分期乐的杠杆作用,将你的资金分...
深入了解套现风险与合规使用边界
花呗作为支付宝推出的信用支付工具,其核心逻辑建立在用户信用评估与消费场景的绑定之上。任何突破系统规则的操作都可能触发风控机制,导致账户被冻结或信用评分下降。从技术层面分析,花呗的额度计算涉及多维数据模...