羊小咩的三百元困境
“羊小咩消费额度只有三百”,这个数字立刻就勾勒出一个截然不同的金融图景。它并非一个单纯的数字,更像是一种社会隐喻,一种对传统金融体系的反思与批判。在千家万户的消费场景中,我们习惯于信用卡、借记卡甚至数...
白条提现后现金如何管理
白条提现额度的运作机制本质上是平台对用户信用额度的动态分配。商家端的提现额度通常与用户消费行为、还款记录及信用评分挂钩,系统会根据历史数据预判资金流动性需求。当用户通过商家渠道提取现金时,平台会通过风...
携程“拿去花”额度怎么合法变现?
携程旅行推出的“拿去花”服务为用户提供了便利的信用消费方式,但随之而来的一个常见问题是关于如何将其中未使用的额度转换成现金。首先需要明确的是,“拿去花”的本质是虚拟信用卡性质的服务,其设计初衷是为了方...
花呗现金周转的风险与对策
花呗作为蚂蚁集团推出的信用支付工具,其设计初衷是为用户提供消费便利而非现金提取。但部分用户通过拆分交易、分期付款等手段试图实现资金周转。这种操作本质是利用平台规则漏洞进行资金调配,需警惕其潜在风险。例...
花呗平台可靠吗?深度解析
花呗的信誉问题一直伴随着其快速发展,并非简单的“可靠”或“不可靠”可以一概而论。它依托于支付宝庞大的用户基数和技术支撑,在支付环境变革中占据了重要地位,具备一定的底层安全保障。然而,其核心在于信用体系...
白条余额怎么取用?深度解读花呗额度管理和使用指南
如果你正尝试着理解阿里巴巴旗下蚂蚁金服的消费金融产品——花呗中的“白条”,那么本文将为你提供一些深入解析,帮助你更好地管理和提取你的白条余额。 首先,“白条”本质上是花呗的一种信用支付方式,它允许用户...
如何将微信分付提现到零钱
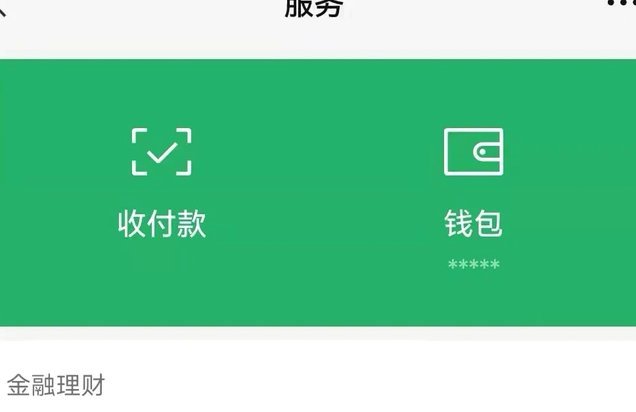
微信分付提现至零钱的核心逻辑在于资金流转路径的重构。用户需通过微信支付的"分付"功能界面,将信用额度转化为可支配的零钱资产。该过程本质上是将虚拟信用额度转化为实体现金,需经历系统校验、额度释放、资金划...
分期乐秒拒会影响征信吗?
近期,关于分期乐的“秒拒”与征信记录的关注度逐渐升高。用户反映,在分期乐申请分期服务时遭遇了被“秒拒”的情况,并担心这是否会导致自己的信用记录受到影响。实际上,“秒拒”机制是分期平台为了提升审批效率而...
鹿优选怎么取消续费
取消鹿优选等任何数字订阅服务的续费,其本质工作流程并非一次简单的开关操作,而是涉及用户侧账户管理、平台支付机制以及服务商内部设定的三方博弈。首先必须明确认知:绝大多数“自动续费”的触发源,极少仅停留在...
携程“拿去花”还款秘密:规划与风险
携程的“拿去花”服务,本质上是一种先消费后还款的信用消费模式,其还款流程和途径与传统的消费贷款有所不同,却也引发了不少用户疑惑。用户提问“携程拿去花哪里还款”并非简单地询问还款入口,而是反映了用户对于...