花呗套现手续费与诈骗风险知多少
近年来,随着互联网金融产品的普及,“花呗”作为一种信用支付方式,受到了广泛欢迎。然而,围绕“套现花呗”的现象也日益增多,随之而来的是诈骗风险的增加。在探讨套现过程中是否存在手续费的同时,我们有必要深入...
羊小咩理财资金如何顺利提现技巧
随着互联网金融的不断发展,越来越多的年轻人选择通过各种平台进行理财和投资。羊小咩这个名字或许对大多数人来说并不陌生,它是某知名金融机构开发的一款专注于年轻人理财的产品。作为一位资深的内容创作者,我想要...
羊小咩额度不见了?原因全揭秘
近日,关于“羊小咩怎么看不到额度了”的问题在网络上引起了广泛关注。这背后可能涉及多个层面的原因,从技术操作到用户行为,都可能是影响因素。 首先,我们需要明确,“羊小咩”是一个虚拟的名字或角色,用于描...
羊小咩享花卡提现真的可行吗?
羊小咩享花卡额度的提现机制本质上是消费金融产品与传统信贷工具的差异化设计。该产品通过预授信额度实现消费场景的即时支付,但其核心功能始终围绕消费分期而非现金提取。从金融监管视角观察,此类额度本质上属于循...
羊小咩600额度套利:机会与风险并存
羊小咩的600额度,在近两年爆火的虚拟数字货币交易领域,俨然成了一种独特的玩法。其核心在于利用平台提供的600元赠送额度,通过低买高卖,快速循环获取收益,进而实现“套利”。然而,要明确的是,这种行为并...
携程给的额度能套出来吗 秒付
携程的额度体系本质上是平台基于用户行为数据建立的动态信用模型,其核心逻辑在于通过历史交易频次、支付成功率、账户活跃度等维度构建风险评估矩阵。秒付功能作为该体系的延伸,本质上是将信用额度转化为即时支付能...
微信分付提现手续费多少?
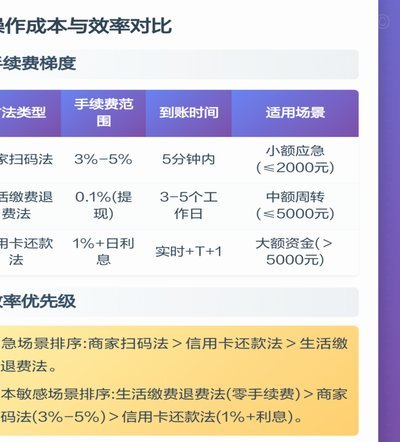
微信分付作为腾讯生态内的信用支付工具,其手续费结构与传统金融产品存在显著差异。根据公开数据,分付提现至银行卡的手续费率通常在0.6%-1.2%区间浮动,具体费率受提现频率、账户等级及资金流向影响。值得...
数字资产提现的合规路径解析
深入解析任何所谓的“套取提现”路径,其核心始终是关于资产类型、流转机制和监管壁垒之间的博弈。我们首先需要抛弃用户简单化的认知,理解这些数字资产并非凭空产生的“可提现筹码”,而是一套复杂系统内部定义的虚...
花呗套现的风险:别碰这些雷区
近期,有关“花呗付款怎么套现”的讨论引起了广泛关注。首先需要明确的是,任何形式的非法资金操作都违反了金融监管法规,并且存在巨大的法律风险和个人信用风险。因此,在这里我们不会提供具体的套现方法或策略。...