微信分期借款:避坑指南
微信生态中的金融场景已形成独特的流量闭环,用户通过社交关系链获取借款信息的效率远超传统渠道。但平台间的资质差异导致服务体验呈现显著分化,需通过多维度指标筛选优质标的。例如银行系产品以风控体系完善著称,...
利用花呗信用卡的灰色软件解析
套花呗信用卡的软件本质上是利用支付平台与银行系统的接口差异,通过技术手段实现资金闭环的灰色操作。这类工具通常依托虚拟支付通道,将信用卡额度转化为花呗可用余额,其核心逻辑在于绕开平台风控模型。开发者通过...
鹿优选购物额度怎么变现?资深玩家的高阶使用攻略
将“购物额度变现”这个概念提升到顶层思维,绝不能将其简单等同于直接的现金周转。对于资深用户而言,真正掌握的,不是额度的抵扣面值,而是其背后的“交易杠杆效应”和“价值链延伸能力”。首先,必须彻底转变认知...
花呗套现真的可靠吗?揭秘平台运作逻辑与风险
花呗套线平台的核心逻辑依赖于资金链的闭环设计,其本质是通过技术手段将信用额度转化为可支配现金流。这类平台通常采用分段拆单、多账户分流的方式,将用户额度拆解为多个小额交易,再通过第三方支付通道完成资金转...
花呗现象背后的主要平台盘点
近年来,花呗现象在中国乃至全球范围内引发广泛关注。花呗作为一种消费金融产品,依托阿里巴巴集团强大的金融科技实力,迅速崛起为国内领先的信用支付工具。它不仅改变了消费者的购物习惯和消费模式,也为商家带来了...
便荔卡包提现:数字资产变现的枢纽
便荔卡包提现并非简单的资金划拨动作,而是数字资产向现实购买力转换的关键接口。该功能的设计底层依赖于账户体系的流动性管理与路由策略,平台需在毫秒级响应与风控拦截之间寻找平衡。用户感知到的快速到账体验,实...
分期乐提现多久到账?看这篇详解
分期乐提现的资金到账周期并非单一的数字,而是取决于底层清算通道与账户状态的实时交互。平台通常采用T+0实时到账与工作日结算双轨制,实际操作中会优先接入央行小额支付系统或网联清算网络。若用户选择支持的商...
得物提现费:背后的真相与变化
得物提现手续费,并非一个新鲜话题,但其背后的复杂机制和影响,经常被用户忽视。其核心在于得物平台对提现资金的“滞留”与后续的收益分配模式。得物的核心价值在于其强大的社区流量和货源整合能力,而提现手续费,...
分期乐分期还款指南:从登录到自动还款全流程攻略
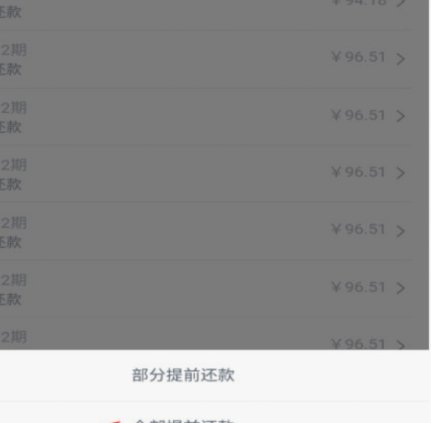
分期乐平台作为一个广受欢迎的消费金融服务提供商,为众多消费者提供了便捷的购物体验和灵活的资金解决方案。对于使用分期乐服务进行大额或小额购买后选择分期还款的朋友来说,了解具体的还款流程是至关重要的一步。...
白条套利:玩转信用额度赚钱术
“白条出库秒商家”的核心盈利逻辑,本质上是一场关于信用额度流动性与时间差的套利游戏。其利润并不来源于商品本身的增值,而是源于对京东白条等信用支付工具产生的“延时支付”特性与“即时现款”需求之间的差价挖...